# 一年收入翻 12 倍,为什么华尔街不肯按软件公司给 Anthropic 定价
Published: 2026-11-16 · Language: zh
Original: https://yage.ai/share/anthropic-ipo-valuation-pushback-20261113.html
Publisher: Superlinear Academy · 100% AI generated
[Article index](https://yage.ai/share/llms.txt)
[Other language](https://yage.ai/share/anthropic-ipo-valuation-pushback-en-20261113.html)
科技界一直在吵 AI 大模型有没有钱赚,聊天助手 Claude 的母公司 Anthropic 刚刚晒出了成绩单。[11 月 2 日提交的更新版招股书](https://www.sec.gov/Archives/edgar/data/2130357/000162828026068676/anthropicpbc-sx1ax1.htm)显示,公司今年第三季度的收入达到了 169.6 亿美元,相比去年同期翻了 12 倍。扣除设备采购费用后,第三季度的自由现金流净流入约为 22 亿美元。
可就在展示真金白银的赚钱能力之后,资本市场的态度却来了个急刹车。Anthropic 去找华尔街大机构询价,结果买方不愿意为之前讨论的 2 万亿美元估值买单,给出的出价在 1.2 万亿至 1.3 万亿美元之间。未上市的 OpenAI 同一周也遇到冷遇,将新一轮私募的估值下调到 1.25 万亿美元。一年翻 12 倍的真实收入,为什么换不来软件公司的估值待遇?
## 买方砍掉上市溢价,是账面亏损吓退的吗?
表面看是上万亿美元身价,但换算成收入倍数却低得惊人。《金融时报》援引知情人士称,把近期冲高的月度收入折算成全年规模,[公司场外传出的年化流水已达约 810 亿美元](https://www.ft.com/content/ff5ba806-e6da-473b-8df5-4a4bc2a1e2dc)。按买方出价区间中段 1.25 万亿美元计算,市值约等于年化流水的 15.4 倍。过去美股顶级云软件公司即便年增速只有翻倍左右,也能拿到年化收入 20 到 40 倍的估值。
很多报道强调[新版招股书里三季度账面净亏损达 232.9 亿美元](https://www.reuters.com/business/anthropics-quarterly-loss-shrinks-revenue-jumps-12-fold-ahead-ipo-2026-11-02/),这吓唬不住专业买方。亚马逊等早期投资方借给公司的钱约定日后可换成股票,公司估值越涨,要兑付的股票越值钱。会计规则要求把这笔升值差额记成纸面亏损,公司没掏一分钱现金。此外,公司给员工发股权激励、以及[配合员工慈善捐赠增发 19.6 亿美元无投票权股票](https://fortune.com/2026/11/02/anthropic-operating-loss-third-quarter-revenue-ipo-amendment-compute-costs/),也都是不花现金的账面开支。把这些纸面项目剔除后,三季度主业实际赚到了创纪录的 24.6 亿美元调整后营业利润。
就算看穿主业真赚钱,华尔街买方压价依然毫不手软。彭博社披露,[买方实际愿谈的出价就卡在 1.2 万亿至 1.3 万亿美元](https://www.bloomberg.com/news/articles/2026-11-06/openai-completes-11-billion-portion-of-funding-at-1-25-trillion-value)。公司年中上一轮外部私募估值为 9650 亿美元,三季度给员工期权和慈善配股定价时,已经把内部账面估值调高到约 1.2 万亿美元。买方开价几乎贴着公司内部的身价底线在谈,不愿多给首发溢价。
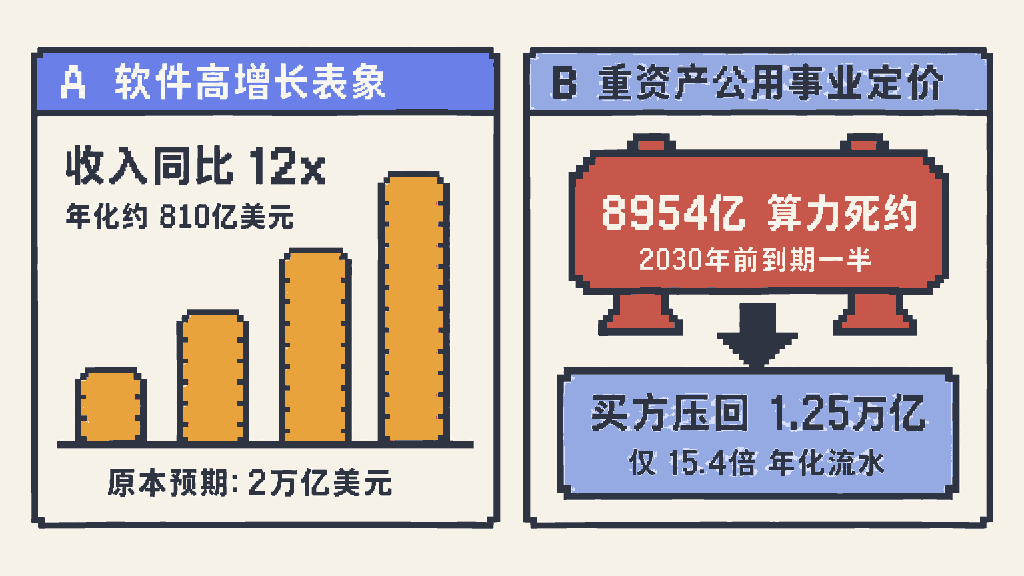 一年翻 12 倍的收入却拿不到软件估值倍数:华尔街将 Anthropic 预期估值从 2 万亿美元压回 1.2 万亿美元内部成本线
## 账上赚来的真金白银,为什么留不到股东手里?
真正让买方捂紧钱包的,是招股书摊开的算力保底账单。公司签下的算力与机房保底合同总额已涨到 8954 亿美元,用没用满都得照单付钱。其中一半、即 4475 亿美元必须在 2030 年底前付清,未来一年内就要掏出 698 亿美元。
远期长约签得再多,眼下训练新模型还是缺机器。公司三季度又花了 50 亿美元买一年期内的短期算力,短租单价明显贵于长约,把调整后营业利润率从二季度的 19% 拖低到了 15%。
此外,上游机房商的债务压力也开始往 Anthropic 身上蔓延。公司计划[明年把在线算力电力容量翻倍至约 7 吉瓦](https://finance.yahoo.com/technology/ai/articles/anthropic-targets-doubling-computing-capacity-133220675.html),相当于 7 座大型核电机组的发电规模。为此公司与多家早年靠挖加密货币起家的二线数据中心开发商签下了长租。这些中小开发商借不到足够贷款来买发电和冷却设备,只能靠大客户出面兜底,让 Anthropic 提供的财务担保上限在三季度猛增到 47 亿美元。
按会计规则,既然大客户替这些机房项目兜走了主要风险,就得把它们的账合并过来,公司因此首次将合作项目的 27 亿美元资产和 28 亿美元负债记到了自己账上。招股书还加入风险提示,指出部分算力供应商依靠外部融资购买芯片和建机房,若资金不到位或借贷成本上升,签下的算力可能延期、提价或无法交付。在买方看来,模型公司不仅要为上游基础设施商兜底背债,账面上再多的流水也只是芯片厂和电厂的过路费。
## 同一周卡在 1.25 万亿美元,为什么两家巨头都在找散户掏钱?
机构投资者的钱袋子不仅仅对 Anthropic 紧闭。同一周,未上市的 OpenAI 在私募市场也遭遇冷遇,最终只能将估值从 1.4 万亿美元砍到 1.25 万亿美元,募资上限从 300 亿美元下调至 200 亿美元。第一批到账的机构资金仅约 110 亿美元。余下的近一半额度,得靠合作投行拆细卖给高净值客户和个人投资者。两家巨头在同一周都卡在 1.25 万亿美元估值,说明主权财富基金和大型投资机构在单家算力巨头身上能投的配额已经买满了。
政治和市场逆风也在同周赶到。11 月 3 日美国中期选举民主党获胜,[多个州出现限制建高耗能数据中心的公投提案](https://www.reuters.com/world/ai-backlash-valuation-pushback-cloud-anthropics-blockbuster-ipo-2026-11-05/),加速了科技股抛售,美股两天蒸发 3.2 万亿美元市值。[部分怀疑派投资人给 Anthropic 的估值预期甚至低至 1 万亿美元](https://www.wsj.com/finance/investing/anthropics-blockbuster-ipo-tests-skeptical-market-2eb6cf4c),选择先在场外观望。
Anthropic 三季度末手握 1318 亿美元的现金和短期国债,眼下并不缺钱周转,本可以等市场回暖再上市。但往后四年有四千多亿美元算力账单排着队到期,据《金融时报》报道,管理层不打算推迟,内部把目标估值下调到了 1.25 万亿至 1.75 万亿美元。公司仍计划在感恩节前以代码 ANT 登陆纳斯达克,募资 800 亿至 1000 亿美元,配合手头存款和后续业务进账备足粮草,争取让公司以后不再发新股融资。
在大型机构配额触顶之后,公司罕见地拉上了嘉信理财、富达、Robinhood 等 6 家美国零售券商向个人配售。公司同时[计划在日本公开发售至多 35 亿美元股票](https://www.reuters.com/technology/artificial-intelligence/anthropic-plans-offer-up-35-billion-shares-japan-part-ipo-bloomberg-news-2026-11-02/),并在英国、欧洲经济区、加拿大等海外市场向散户卖股。
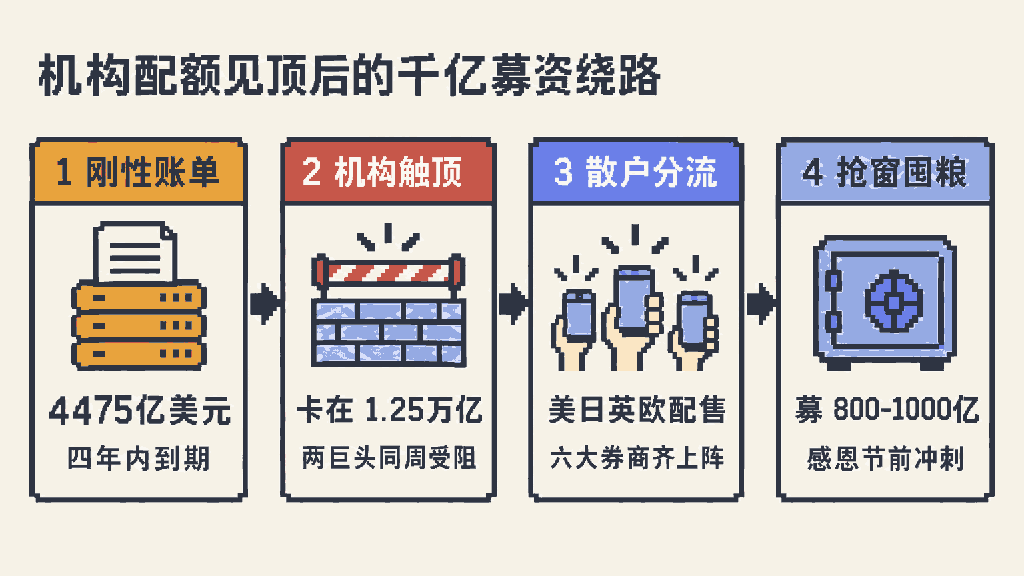 机构配额在 1.25 万亿美元触顶后的资金分流:OpenAI 与 Anthropic 同周折价并转向全球散户募资
## 重资产压顶之下,模型公司靠什么保住利润?
算力重担短期卸不掉,模型公司想保住利润就得在自己的账本上想办法。单算日常回答付费客户问题的算力成本其实不高,这部分日常毛利率稳定在 85% 以上。真正吞掉利润的是后台训练新一代模型和支撑免费用户的庞大算力,把全部算力成本从收入里扣掉后,剩下的比例从上半年的 45.1% 降到了三季度的 41.8%。
算力账单压不下来,公司就绕道中间商省渠道费。上半年近一半的收入要通过亚马逊、谷歌、微软三大云厂商的商城结算,得交一大截分成。三季度越来越多企业直接买官方的编程工具 Claude Code 或直接调用官方软件接口,官方直营收入占比冲到近 60%。省下这笔过路费,扣完全部算力和销售渠道开支,每收 100 美元能留下的钱反而从上半年的 25.6 美元升到三季度的 27.9 美元。
这个转向也会直接传导给下游做 AI 应用的团队。训练基础模型的公司为了保住到手利润,必然会用 Claude Code 这类官方软件直接抢企业预算,留给外部同类应用软件的空间会越来越少。
目前这场估值博弈还剩最后一张底牌没翻开。截至 11 月 9 日,更新版招股书的封面上还没有填正式发行价格,里面展示截至 10 月底年化流水的那一栏也暂时留空,很多买方机构都在等公司补上正式数字再做决定。几天后填进招股书的 10 月正式流水哪怕真有传闻的 810 亿美元那么猛,决定的也只是最终估值贴在 1.2 万亿美元的底线,还是往管理层新调低的目标区间中段靠近。至于之前 2 万亿美元的软件估值梦,不等敲钟就已经提前散场了。